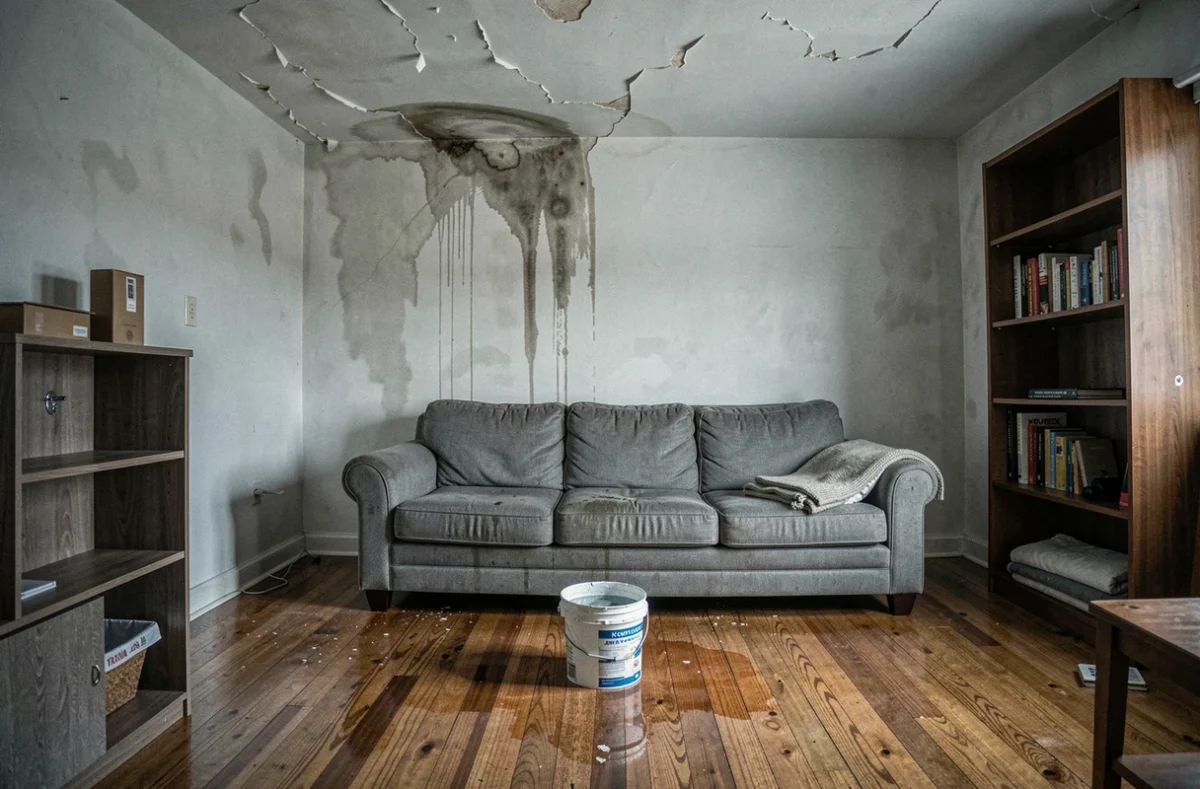
Un dégât des eaux un dimanche soir, une fuite qui traverse le plancher et abîme le salon du voisin du dessous : c’est souvent à ce moment-là qu’on découvre ce que son assurance habitation locative couvre, et surtout ce qu’elle ne couvre pas. Le contrat signé à l’entrée dans les lieux contient pourtant des limites précises, des exclusions parfois contre-intuitives et des options dont le coût varie selon la localisation du logement et le niveau de garantie choisi.
Risques locatifs obligatoires : le socle légal et ses angles morts
Le locataire d’un logement avec bail d’habitation (y compris bail mobilité) doit souscrire une assurance couvrant au minimum les risques locatifs : incendie, dégât des eaux et explosion. C’est le plancher imposé par la loi. Une attestation d’assurance est exigible à la remise des clés, à chaque renouvellement du bail, et sur simple demande du propriétaire ou du gestionnaire.
Si le locataire ne fournit pas cette attestation, le bailleur dispose de deux leviers : résilier le bail ou souscrire une assurance pour le compte du locataire, en répercutant la prime sur le loyer avec une majoration pouvant atteindre 10 %.
Le piège se situe dans ce que ce socle minimal ne couvre pas. La garantie risques locatifs protège le logement lui-même (murs, sols, plafonds) contre les trois sinistres cités. Elle ne protège ni les biens personnels du locataire, ni les dommages causés aux voisins, ni les catastrophes naturelles.
Le cas des catastrophes naturelles
Beaucoup de locataires supposent être couverts contre les inondations ou les mouvements de terrain grâce à leur contrat de base. La garantie catastrophes naturelles n’est pas incluse dans le socle risques locatifs. Elle figure dans les contrats multirisques habitation (MRH), mais pas dans un contrat limité aux seules obligations légales.
Depuis le 1er janvier 2025, la surprime catastrophes naturelles est passée de 12 % à 20 % des cotisations concernées, selon l’arrêté du 22 décembre 2023. Cette hausse ne touche que les contrats qui intègrent déjà cette garantie, pas ceux cantonnés aux risques locatifs. Un locataire en zone inondable avec un contrat minimal peut donc se retrouver sans indemnisation après une crue.
Assurance multirisques habitation : ce que chaque garantie protège concrètement
On passe du socle légal à un contrat MRH quand on veut protéger ses meubles, couvrir sa responsabilité civile vie privée et bénéficier de garanties complémentaires. La majorité des locataires souscrivent un contrat MRH, souvent sans savoir précisément quelles garanties sont activées.
Dommages aux biens personnels
Le contrat MRH couvre les dommages qui affectent le mobilier, l’électroménager et les effets personnels du locataire en cas d’incendie, de dégât des eaux, de vol ou de vandalisme. Les espèces, titres, valeurs et véhicules sont en revanche exclus par défaut. Les objets de valeur (bijoux, œuvres d’art) sont généralement plafonnés : au-delà d’un certain montant, il faut une extension spécifique.
Responsabilité civile et recours des tiers
La responsabilité civile de l’assuré couvre les dommages matériels ou corporels causés à autrui dans le cadre de la vie privée. La garantie « recours des voisins et des tiers » va plus loin : elle prend en charge les dégâts que votre sinistre provoque chez un voisin, par exemple une fuite qui traverse le plancher.
Sans cette garantie recours des tiers, c’est le locataire qui paie de sa poche les réparations chez le voisin. Ce poste peut représenter des montants lourds dans un immeuble ancien où les dégâts des eaux se propagent sur plusieurs niveaux.
Garanties souvent oubliées dans un contrat MRH
- Le bris de glace couvre les fenêtres, baies vitrées et parfois les plaques de cuisson vitrocéramiques, selon les contrats. En location, la vitre cassée reste à la charge du locataire si aucune garantie bris de glace n’est souscrite.
- Le gel des canalisations peut provoquer des dégâts considérables en hiver. Cette garantie n’est pas systématique dans les formules d’entrée de gamme.
- La garantie vol et vandalisme exige souvent des moyens de protection minimaux (serrure certifiée, volets). Si ces conditions ne sont pas remplies, l’assureur peut refuser l’indemnisation même avec un contrat en cours.
Exclusions et refus d’indemnisation : les pièges terrain
Un contrat d’assurance habitation locative contient toujours une liste d’exclusions. Certaines sont prévisibles (guerre, énergie nucléaire), d’autres surprennent au moment du sinistre.
Défaut d’entretien : la clause qui coûte cher
Les dommages liés à une négligence documentée peuvent être exclus de l’indemnisation. Une gouttière bouchée qui provoque une infiltration, une toiture non entretenue dont les tuiles se déplacent : l’assurance couvre un événement accidentel, pas les conséquences d’un défaut d’entretien caractérisé. Cette exclusion s’applique aussi bien côté locataire que côté propriétaire non occupant.
En pratique, l’expert mandaté par l’assureur cherchera des traces de négligence. Un rapport de visite locative mentionnant un problème connu non traité peut suffire à motiver un refus partiel ou total.
Clauses d’exclusion floues
La Cour de cassation a eu l’occasion de rappeler qu’une clause d’exclusion doit être formulée de manière claire et précise pour être opposable à l’assuré. Une clause d’exclusion floue ou ambiguë peut être invalidée par un tribunal. Avant de signer, on gagne à lire les exclusions mot par mot plutôt que de se fier au résumé commercial.
Tarifs de l’assurance habitation locative : ce qui fait varier la prime
Le prix d’une assurance habitation locative dépend de plusieurs facteurs qui se cumulent. Il n’existe pas de tarif unique, mais on peut identifier les postes qui font basculer la facture.
- La localisation du logement est le premier critère. Un appartement situé en zone exposée aux risques climatiques (inondation, sécheresse) coûte nettement plus cher à assurer qu’un logement en zone à faible sinistralité.
- La surface et le nombre de pièces influencent directement le montant de la prime. Un studio et un T4 ne relèvent pas de la même grille tarifaire.
- Le niveau de garantie choisi (risques locatifs seuls, MRH formule de base, MRH formule étendue) fait varier la cotisation du simple au triple.
- Les franchises choisies jouent un rôle de levier : une franchise haute réduit la prime mensuelle, mais laisse un reste à charge plus lourd en cas de sinistre.
Les tarifs sont orientés à la hausse. Les sinistres climatiques plus fréquents et plus coûteux poussent les assureurs à réévaluer leurs grilles chaque année. Comparer les devis reste le moyen le plus direct de limiter l’impact.
Délais de souscription et de résiliation
La souscription en ligne est généralement effective sous 24 à 48 heures, avec réception immédiate de l’attestation par courriel. Pour la résiliation, la loi permet de changer d’assureur à tout moment après la première année de contrat, sans frais ni pénalités. Le nouvel assureur se charge des formalités de résiliation auprès de l’ancien.
Critères de choix pour un contrat adapté à sa location
Comparer uniquement le prix mensuel mène souvent à des mauvaises surprises au premier sinistre. Voici les points à vérifier avant de signer.
Plafonds d’indemnisation et franchises
Chaque garantie a un plafond. Un contrat peu cher avec un plafond mobilier bas ne servira pas à grand-chose si un incendie détruit l’ensemble du logement. On vérifie le plafond par sinistre, le plafond annuel et le montant de la franchise pour chaque type de dommage. Un écart de quelques euros par mois sur la prime peut masquer une franchise deux fois plus élevée.
Garanties adaptées au type de logement
Un rez-de-chaussée en zone inondable nécessite la garantie catastrophes naturelles. Un logement meublé avec du matériel informatique ou audiovisuel demande un plafond mobilier relevé. Une colocation impose de vérifier que le contrat couvre tous les occupants, ou que chaque colocataire dispose de son propre contrat.
Assistance et délais de prise en charge
Les contrats incluent souvent une assistance (relogement temporaire, serrurier, plombier d’urgence). Les retours varient sur ce point : certains assureurs mobilisent un prestataire en quelques heures, d’autres demandent plusieurs jours. Vérifier les avis et les conditions d’assistance avant la souscription évite de découvrir un délai de carence au pire moment.
L’assurance habitation locative ne se résume pas à cocher une case pour satisfaire le propriétaire. Le socle légal protège les murs, pas les biens ni les voisins.
Un contrat MRH bien calibré, avec des plafonds vérifiés et des franchises maîtrisées, fait la différence le jour où un sinistre survient. Pour obtenir une proposition adaptée à votre logement et à votre situation, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous recontacte pour faire le point sur vos besoins.